اطلاعیه شماره 50 سازمان امور مالیاتی کشور | راهنمای اصلاح صورتحساب و الگوی فروش ارز
اطلاعیه شماره 50، الگوی فروش ارز را با حذف فیلد تفاوت نرخ خرید و فروش و افزودن نرخ خرید ارز و ماخذ مالیات اصلاح میکند. در فروش اسکناس و حواله، ثبت سود فروش و کلیه کارمزدهای مربوط در ماخذ مالیات بر ارزش افزوده الزامی اعلام شده است.
الگوی فروش ارز و اصلاح صورتحساب الکترونیکی
الگوی فروش ارز در اطلاعیه شماره 50 اصلاح شده است و مودی باید در صورتحسابهای فروش اسکناس یا حواله، شناسه خدمت مجاز، نرخ خرید ارز و ماخذ محاسبه مالیات بر ارزش افزوده را طبق قواعد اعلامشده ثبت کند. سود فروش و کارمزدهای مربوط نیز در محاسبه ماخذ مالیات نقش دارند.
در یک نگاه
- حذف فیلد تفاوت نرخ خرید و فروش ارز
- افزودن نرخ خرید ارز به صورتحساب
- افزودن ماخذ مالیات بر ارزش افزوده
- استفاده از سه شناسه خدمت مشخص
اصلاح الگوی فروش ارز
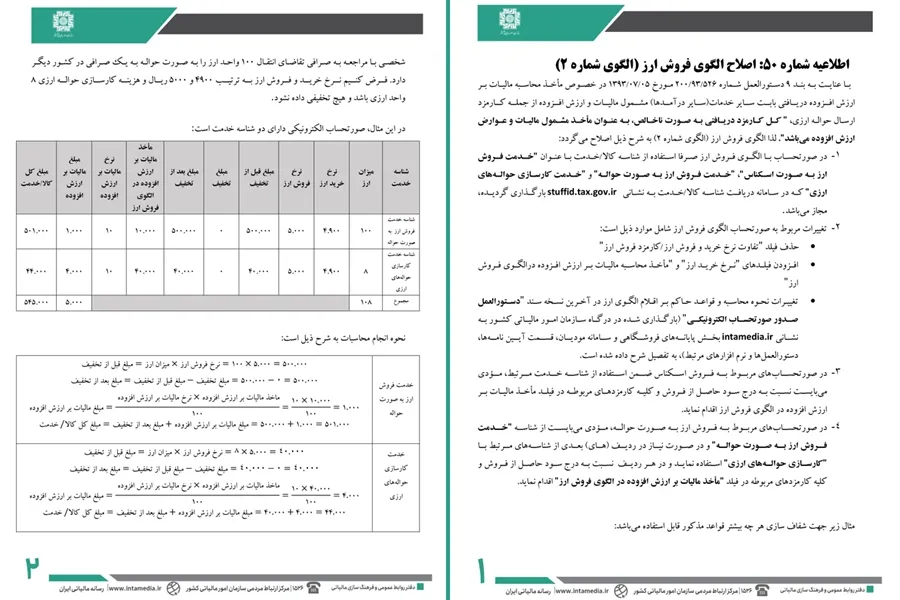
اطلاعیه شماره 50، الگوی فروش ارز یا الگوی شماره 2 را اصلاح میکند. مبنای این اصلاح، بند 9 دستورالعمل شماره 526/93/200 مورخ 05/07/1393 است که ماخذ محاسبه مالیات بر ارزش افزوده دریافتی بابت سایر خدمات و سایر درآمدهای مشمول را بیان میکند.
در این چارچوب، کل کارمزد دریافتی بهصورت ناخالص، ماخذ مشمول مالیات و عوارض ارزش افزوده محسوب میشود. این حکم از جمله کارمزد ارسال حواله ارزی را در بر میگیرد و نحوه ثبت اقلام صورتحساب را تحت تاثیر قرار میدهد.
اصلاحات اعلامشده به فیلدهای صورتحساب و شیوه درج اطلاعات فروش ارز مربوط است. مودی باید اطلاعات موردنیاز را در فیلدهای تعیینشده ثبت کند تا محاسبه مالیات بر ارزش افزوده در الگوی مربوط انجام شود.
فیلدهای جدید الگوی فروش ارز
| نوع تغییر | فیلد |
|---|---|
| حذف | تفاوت نرخ خرید و فروش ارز/کارمزد فروش ارز |
| افزودن | نرخ خرید ارز |
| افزودن | ماخذ محاسبه مالیات بر ارزش افزوده در الگوی فروش ارز |
شناسههای خدمت مجاز
در صورتحساب با الگوی فروش ارز، استفاده فقط از شناسههای کالا یا خدمت مشخصشده مجاز است. این شناسهها در سامانه دریافت شناسه کالا یا خدمت به نشانی stuffid.tax.gov.ir بارگذاری شدهاند.
ثبت شناسهای خارج از عناوین اعلامشده در این الگو مجاز نیست. هر یک از شناسهها ناظر به فروش اسکناس، فروش ارز بهصورت حواله یا کارسازی حوالههای ارزی است.
- خدمت فروش ارز به صورت اسکناس
- خدمت فروش ارز به صورت حواله
- خدمت کارسازی حوالههای ارزی
ثبت شناسه در الگوی فروش ارز
برای فروش اسکناس، مودی از شناسه خدمت مرتبط استفاده میکند. برای فروش ارز بهصورت حواله نیز شناسه «خدمت فروش ارز به صورت حواله» باید در صورتحساب درج شود.
اگر موضوع صورتحساب به کارسازی حواله ارزی مرتبط باشد، مودی میتواند در ردیف یا ردیفهای بعدی از شناسههای مرتبط با «کارسازی حوالههای ارزی» استفاده کند. ثبت هر ردیف باید با اطلاعات همان خدمت هماهنگ باشد.
ماخذ مالیات فروش اسکناس
در صورتحسابهای مربوط به فروش اسکناس، مودی ضمن استفاده از شناسه خدمت مرتبط، باید سود حاصل از فروش و همه کارمزدهای مربوط را در فیلد ماخذ مالیات بر ارزش افزوده در الگوی فروش ارز درج کند.
بنابراین، ثبت این فیلد به یک جزء محدود نیست. سود حاصل از فروش و کلیه کارمزدهای مربوطه، اجزای مورد تصریح برای درج در ماخذ مالیات بر ارزش افزوده هستند.
نکته مهم: در فروش اسکناس، درج سود حاصل از فروش و کلیه کارمزدهای مربوطه در فیلد ماخذ مالیات بر ارزش افزوده الزامی اعلام شده است.
ثبت فروش ارز حوالهای
در صورتحساب فروش ارز بهصورت حواله، مودی باید از شناسه «خدمت فروش ارز به صورت حواله» استفاده کند. در صورت نیاز، شناسههای کارسازی حوالههای ارزی نیز در ردیفهای بعدی قابل استفاده هستند.
در هر ردیف این صورتحساب، سود حاصل از فروش و کلیه کارمزدهای مربوط باید در فیلد ماخذ مالیات بر ارزش افزوده در الگوی فروش ارز ثبت شود. این تکلیف برای هر ردیف جداگانه بیان شده است.
قواعد محاسبه و اقلام الگوی ارز در آخرین نسخه سند «دستورالعمل صدور صورتحساب الکترونیکی» شرح داده شدهاند. این سند در درگاه سازمان امور مالیاتی کشور به نشانی intamedia.ir، بخش پایانههای فروشگاهی و سامانه مودیان، قرار دارد.
| شناسه خدمت | میزان ارز | ماخذ مالیات | مبلغ مالیات |
|---|---|---|---|
| خدمت فروش ارز به صورت حواله | 100 | 10.000 | 1.000 |
| خدمت کارسازی حوالههای ارزی | 8 | 40.000 | 4.000 |
| مجموع | 108 | 50.000 | 5.000 |
محاسبه اقلام صورتحساب
در مثال اعلامشده، شخصی درخواست انتقال 100 واحد ارز بهصورت حواله دارد. نرخ خرید ارز 4900 ریال، نرخ فروش ارز 5000 ریال و هزینه کارسازی حواله ارزی 8 واحد ارز است. برای این معامله تخفیفی در نظر گرفته نشده است.
برای خدمت فروش ارز بهصورت حواله، مبلغ قبل از تخفیف از حاصل ضرب 100 واحد ارز در نرخ فروش 5000 ریال بهدست میآید. مبلغ بعد از تخفیف نیز بهدلیل نبود تخفیف، 500.000 است.
ماخذ مالیات بر ارزش افزوده این ردیف 10.000 و نرخ مالیات بر ارزش افزوده 10 است. مبلغ مالیات 1.000 و مبلغ کل کالا یا خدمت 501.000 محاسبه شده است.
مثال الگوی فروش ارز
مثال کاربردی: در ردیف کارسازی حوالههای ارزی، 8 واحد ارز با نرخ فروش 5000 ریال، مبلغ قبل و بعد از تخفیف 40.000 ایجاد میکند. ماخذ مالیات 40.000، مبلغ مالیات 4.000 و مبلغ کل کالا یا خدمت 44.000 است.
پرسشهای متداول
الگوی فروش ارز چه شناسههای خدمتی را میپذیرد؟
فقط شناسه خدمت فروش ارز به صورت اسکناس، خدمت فروش ارز به صورت حواله و خدمت کارسازی حوالههای ارزی در صورتحساب این الگو مجاز هستند.
کدام فیلد از صورتحساب حذف شده است؟
فیلد «تفاوت نرخ خرید و فروش ارز/کارمزد فروش ارز» حذف شده است. در مقابل، نرخ خرید ارز و فیلد ماخذ محاسبه مالیات بر ارزش افزوده افزوده شدهاند.
در فروش ارز به صورت حواله چه مواردی ثبت میشود؟
مودی در هر ردیف باید سود حاصل از فروش و کلیه کارمزدهای مربوطه را در فیلد ماخذ مالیات بر ارزش افزوده در الگوی فروش ارز درج کند.
جمعبندی اصلاحات اعلامشده
اصلاح الگوی فروش ارز بر انتخاب شناسه خدمت، حذف یک فیلد و افزودن دو فیلد اثر میگذارد. در فروش اسکناس و حواله، سود فروش و کارمزدهای مربوط باید در ماخذ مالیات بر ارزش افزوده درج شوند. برای بررسی جزئیات محاسبات، مطالعه دستورالعمل صدور صورتحساب الکترونیکی توصیه میشود. این محتوا جنبه اطلاعرسانی دارد و مرجع نهایی، متن قانون و مقررات سازمان امور مالیاتی است.